Maciej Walasek: Zacznijmy od początku. Skąd wzięły się tak duże raty kredytów?
Adrian Zwoliński: Obecny poziom rat jest związany z inflacją, która jest głównym źródłem problemu. Innymi słowy, mamy inflację i jedną z reakcji państwa są działania banku centralnego, który dbając o wartość pieniądza, używa różnych środków. Jednym z takich środków, aby pilnować ogólnego poziomu cen są stopy procentowe. Podnoszenie stóp procentowych wpływa, choć z pewnym opóźnieniem, na oprocentowanie kredytów. W związku z tym, odpowiadając na pana pytanie, trzeba cofnąć się do źródeł inflacji, które spowodowały ten proces. One są różne, w tym wpływ COVID-19 na gospodarki, w tym łańcuchy dostaw, inwazja Rosji na Ukrainę, polityka fiskalna rządu.
Ostatnio głośno było także o WIBOR-ze. Czym on jest i dlaczego osiąga takie wzrosty?
WIBOR, upraszczając, określa wysokość oprocentowania pożyczek na rynku międzybankowym. Według tej stopy banki udzielają pożyczek innym bankom. Jego aktualny wzrost jest skutkiem podniesienia stóp procentowych przez Radę Polityki Pieniężnej, czyli organ, decydujący o stopach. Drugą sprawą jest dyskusja na temat tego, czy należy WIBOR zmienić. Wiadomo już, że zapadła decyzja o zmianie WIBOR-u wraz z początkiem 2023 roku. Na ten moment można powiedzieć, że jednym z rozważanych rozwiązań była np. POLONIA, ale ta prawdopodobnie trafi na listę pomysłów rezerwowych. Jak do końca będzie wyglądać zmiana i jaka będzie stawka? Tego jeszcze nie wiemy, ale już na jesieni powinniśmy otrzymać pierwsze informacje na ten temat.
Zarzuty dotyczące WIBOR-u są pozbawione większego sensu
A co pan powie o kontrowersjach na temat stawek określanych przez WIBOR, przez który wzrosły raty kredytów?
Uważam, że zarzuty podnoszone wobec WIBOR-u dotyczące jego ,,zawyżania" nie są słuszne. Odpowiadając bardzo skrótowo, sposób jego wyznaczania, jak i nadzór określa prawo, w tym unijne.. Pytanie o jakie kontrowersje pan pyta. Jeśli o tę najpopularniejszą, dotyczącą ,,zawyżania” WIBOR-u, to odpowiadając skrótowo, sposób jego wyznaczania, jak i nadzór określa prawo, w tym unijne. To nie jest wolna amerykanka. Te zarzuty "manipulacyjne" dotyczące WIBOR-u, pomijając nawet realia prawne, są też pozbawione większego sensu z przyczyn ekonomicznych czy samej istoty tego czym jest ten wskaźnik. W mojej ocenie prawdopodobnie część z tych kontrowersji wynika właśnie z niezrozumienia mechanizmów dotyczących WIBOR-u. Jak wspomniałem, decyzja jednak zapadła i wskaźnik zostanie zmieniony.
Przejdźmy do wakacji kredytowych, które są jedną z form pomocy dla kredytobiorców. Na czym one dokładnie polegają?
To zawieszenie rat, a dokładniej przerzucenie ich na koniec okresu kredytowania. Co do zawieszenia, to ma być to rodzaj ulgi dla kredytobiorców, która w sumie obejmie okres ośmiu miesięcy. Będzie to rozbite w taki sposób, że pierwsze dwie raty zostaną zawieszone w trzecim i czwartym kwartale 2022 roku, a w 2023 roku po jednym miesiącu w każdym z czterech kwartałów. Problemy związane z wakacjami kredytowymi wynikają z ich skutków ekonomicznych. Pierwszym z nich i najbardziej oczywistym jest to, że mają charakter proinflacyjny. Innymi słowy, przyczynią się do dalszego wzrostu poziomu cen.
W związku z tym czy wakacje kredytowe powinny być dla wszystkich bez wyjątku?
Jeżeli wakacje kredytowe są pomocą, a jest to tak określone, to należy się ona osobom z definicji potrzebującym - w tym przypadku tym, które mają problem ze spłatą kredytu. Tymczasem są one dla wszystkich pod warunkiem, że umowa kredytowa jest zawarta w celach mieszkaniowych. Z tego pomysłu wykluczono jedynie inwestorów, ale nie wprowadzono warunku finansowego. Wobec tego osoba zarabiająca kilka tysięcy złotych, nie mogąca poradzić sobie z inflacją i spłatą kredytu może skorzystać z wakacji kredytowych tak samo, jak i inna osoba, zarabiająca kilkanaście lub kilkadziesiąt tysięcy i niemająca takich problemów.
Popularne w magazynie


Jako Konfederacja Lewiatan wskazywaliśmy, że niezbędny jest przynajmniej minimalny warunek finansowy: kredytobiorca by móc skorzystać z wakacji kredytowych powinien ponosić miesięczne koszty obsługi kredytu w wysokości przekraczającej 30 proc. dochodów osiąganych miesięcznie przez jego gospodarstwo domowe (wartość wskaźnika RdD - czyli stosunek wydatków kredytobiorcy związanych z obsługą miesięcznej raty kapitałowej i odsetkowej kredytu mieszkaniowego do miesięcznego dochodu gospodarstwa domowego kredytobiorcy.) przekracza 30 proc. Aby w znacznym stopniu ograniczyć ich negatywny wpływ wartość przekroczenia wskaźnika powinna być ustalona na poziomie ok. 65 proc. Innymi słowy, wakacje kredytowe, jeśli państwo zdecydowało się w ogóle na takie rozwiązanie, powinny być dla osób w wyjątkowo trudnej sytuacji, a z pewnością nie powinny być dostępne dla osób w dobrej sytuacji. Niestety, w tym kształcie efekt będzie częściowo podgrzewał inflację. To może wymóc podwyżkę stóp procentowych. Błędne koło.
Czyli możemy powiedzieć, że wakacje kredytowe tylko pogłębią nas w kryzysie?
Będą proinflacyjne, a to inflacja jest źródłem problemu. Komisja Nadzoru Finansowego i Narodowy Bank Polski też wskazywały, że wakacje kredytowe nie powinny być dla wszystkich. Tak się niestety nie stało. Biorąc pod uwagę to, że funkcjonujemy w gospodarce o wielu ryzykach tak zewnętrznych, jak przykładowo inwazja Rosji na Ukrainę, czy polityka Chin wobec COVID-19, jak i wewnętrznych w postaci luźnej polityki fiskalnej rządu, nie ma sensu dokładać sobie dodatkowego ryzyka. Wakacje kredytowe w takim kształcie są dodatkowym ryzykiem. Inna kwestia to negatywy wpływ wakacji kredytowych na kondycję sektora bankowego w ogóle.
Wspominał pan, że wakacje kredytowe są dla wszystkich bez wyjątku. A co z osobami, które mają więcej niż jedno mieszkanie, bądź co z ludźmi wynajmujących swoje mieszkanie? Czy one też mogą skorzystać z wakacji kredytowych?
Ustawa mówi tutaj wyraźnie: zawieszenie spłaty kredytu przysługuje konsumentowi tylko w stosunku do jednej umowy zawartej w celu zaspokojenia własnych potrzeb mieszkaniowych. Kredytobiorca składa oświadczenie pod rygorem odpowiedzialności karnej, że wniosek dotyczy umowy zawartej w celu zaspokojenia własnych potrzeb mieszkaniowych. I to akurat pozytyw tj. wykluczono z wakacji kredytowych inwestorów.
budowa nowych budynków mieszkalnych w Łodzi w maju 2022 roku
Czy można sobie wybrać miesiące, w których skorzysta się z wakacji kredytowych?
Można wybrać miesiące w danym kwartale.
Działania w kontekście wakacji kredytowych, przynajmniej słowne zapowiedzi pokazują nam, że rząd zmierza do tego, aby banki zmniejszyły swoje zyski z kredytów. Mówił o tym premier Mateusz Morawiecki, który w przeszłości był prezesem jednego z największych banków w Polsce BZ WBK (obecnie Santander). Na ile można mu wierzyć?
Ja bym zwrócił uwagę na poziom obciążenia sektora bankowego i efektywną stopę podatkową sektora bankowego w Polsce, która jest już wysoka nawet na tle państw europejskich. Zwróciłbym uwagę też, że mamy w Polsce problem z obecnymi podatkami np. bankowym, którego konstrukcja negatywnie wpływa na rynek międzybankowy, na spadek oprocentowania lokat czy gorsze warunki finansowania inwestycji. W końcu na to jak wygląda rentowność sektora bankowego. Od 2015 ROE (Return on Equity, czyli rentowność kapitału własnego - przyp. red.) była poniżej 10 proc., w 2021 ledwo przekroczyła 4 proc., w 2020 była ujemna.
Rok 2022 będzie na tle ostatnich prawdopodobnie lepszy w związku z wysokimi stopami procentowymi, powyżej 10 proc., ale dalej daleki poziomu ok. 17-20 proc. który sektor notował w latach 2006-2008. Ewentualne kolejne nagłe obciążenie to też negatywny sygnał wobec inwestorów. Innymi słowy, uważam, że to by było bardzo słabe rozwiązanie, poważnie ingerujące w zasady funkcjonowania sektora. Ten jest w części zależny od warunków makroekonomicznych. Zarówno wtedy, kiedy stopy są ultraniskie, jak i wtedy, kiedy są podnoszone. To truizm, ale gospodarka potrzebuje jak tlenu sprawnego sektora bankowego.
Czy korzystanie z wakacji kredytowych może wpływać na naszą późniejszą zdolność kredytową?
Będzie to zależało od indywidualnej oceny sytuacji klienta przez dany bank. Nie można tu odpowiedzieć jednoznacznie przecząco, ani twierdząco.
Mówi się, że banki na wakacjach kredytowych stracą ogromne pieniądze. Czy będą próbowały to sobie odbić w późniejszym czasie, dając się we znaki kredytobiorcom?
Jeśli chodzi o wakacje kredytowe, to banki mają określone obowiązki opisane w ustawie, które mają obowiązek je realizować. Ewentualne wątpliwości np. co do terminu składania wniosku wyjaśniane są w komunikatach przez poszczególne banki. Jeśli pyta pan w ogóle o wpływ wakacji kredytowych na sektor bankowy, to jest to kolejne obciążenie, którego wymiar może sięgnąć według NBP do 20 mld. zł. Może się to w przyszłości przyczynić, zwłaszcza w połączeniu z innymi warunkami, do ograniczenia kredytowania np. przedsiębiorstw. Nie wiemy oczywiście co przyniesie przyszłość, ale rośnie chociażby ryzyko wystąpienia stagflacji. W mojej ocenie, konstruując tak, a nie inaczej instrumenty takie jak wakacje kredytowe, dokładamy sobie ryzyka w i tak ryzykownych czasach.
Wakacje kredytowe powinny być dla osób w trudnej sytuacji. Niestety, w tym kształcie efekt będzie częściowo podgrzewał inflację
Czyli podsumowując: wakacje kredytowe, to dobre rozwiązanie, które wymaga skonkretyzowania.
Jeśli państwo decyduje się na pomoc ludziom w taki sposób, to powinna być to faktyczna pomoc, czyli powinna dotyczyć ludzi w potrzebie. Należy mieć na uwadze i cele i koszty. W tym przypadku błędnie ustalono i cel i nie uwzględniono w pełni kosztów.
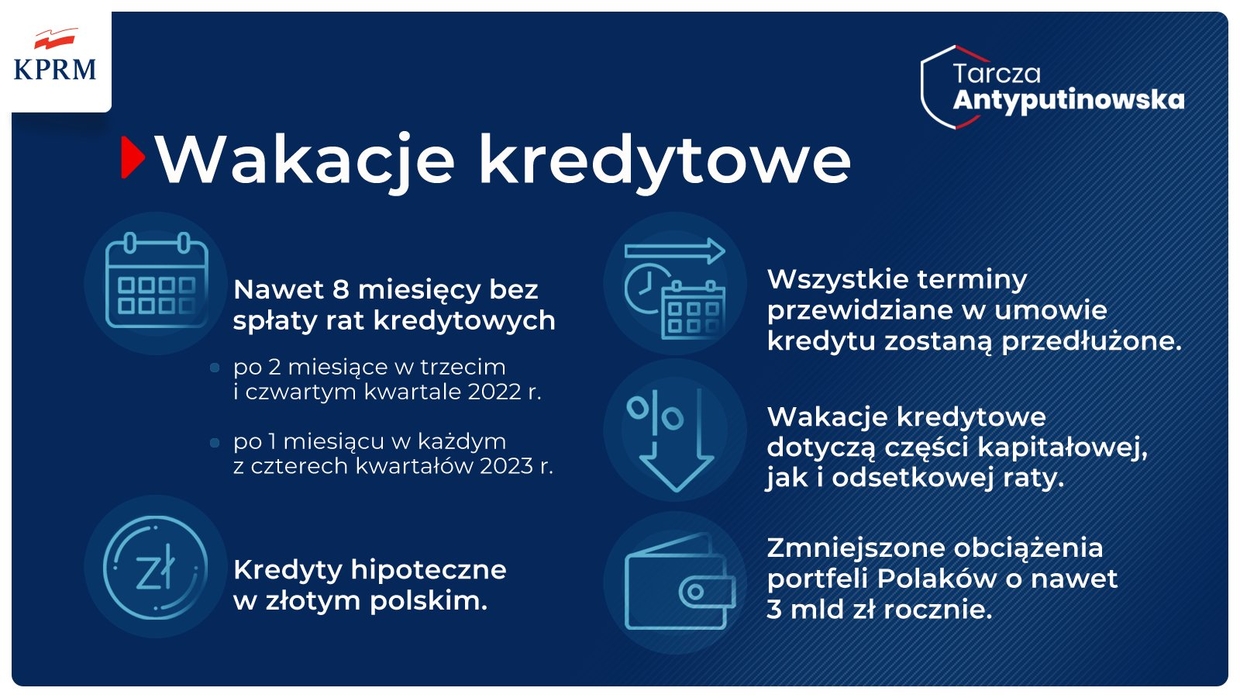
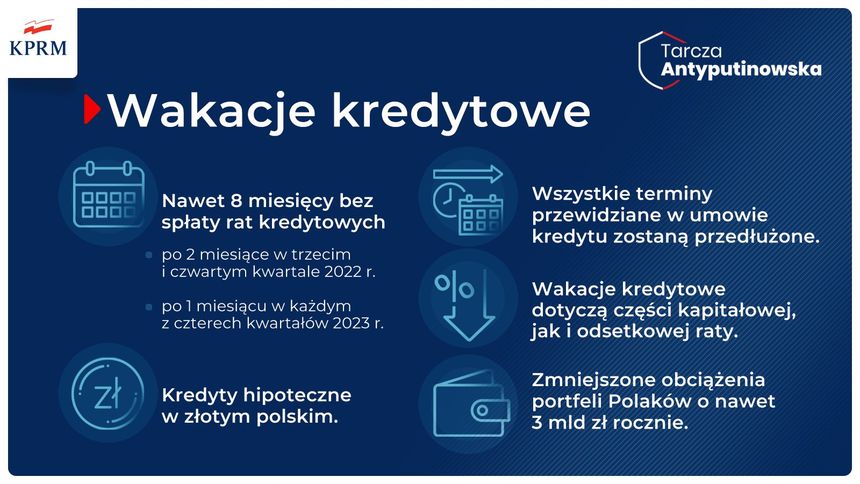
Zasady wakacji kredytowych na grafice kancelarii premiera
Kiedy kredytobiorcy będą mogli odetchnąć głębiej, nie odczuwając tak wysokich rat? Kiedy sytuacja może się znacząco poprawić?
Wracamy do pytania o inflację. Jak ona będzie się kształtowała? Możemy mówić o scenariuszach. Bardzo skrótowo, ten pozytywny zakłada szczyt inflacji w sierpniu lub połowie jesieni. Ten negatywny, że szczyt czeka nas w pierwszej połowie 2023. Jest duże prawdopodobieństwo, że niezależnie od konkretnego kształtowania się szczytu inflacji, będzie ona w przyszłym roku utrzymywać się na wysokim poziomie. Mówię o scenariuszach, bo i wiele zależy tak od sytuacji międzynarodowej, jak i od polityki krajowej, fiskalnej, jak i pieniężnej. Kształtowanie się inflacji będzie wpływać na decyzje RPP w sprawie stóp procentowych.
Adrian Zwoliński - adwokat, doktorant nauk ekonomicznych w Kolegium Nauk o Przedsiębiorstwie SGH. Zajmuje się gospodarką państw rozwijających się i rynkami finansowymi. Na co dzień ekspert Konfederacji Lewiatan ds. rynków finansowych. Analityk Instytutu Boyma w obszarze ekonomii i prawa gospodarczego państw rozwijających się. Był reprezentantem Business Centre Club w Radzie Konsultacyjnej ds. Zagranicznej Polityki Ekonomicznej przy Ministrze Spraw Zagranicznych i ekspertem BCC ds. prawa handlowego, własności intelektualnej i systemu prawnego państw Azji. W latach 2013 – 2015 reprezentant w Radzie Konsultacyjnej ds. Handlu i Usług przy Ministrze Gospodarki Ogólnopolskiego Stowarzyszenia Kupców i Drobnej Wytwórczości.