Bezpieczny kredyt 2 procent. Tyle trzeba zarabiać w poszczególnych miastach

3 lipca pierwsze banki wprowadzą do oferty kredyt 2 procent na zakup pierwszego mieszkania. Ceny nieruchomości znacznie różnią się między miastami: zarobki, które w mniejszych miejscowościach pozwolą na zakup 3-pokojowego lokum, w Warszawie mogą nie wystarczyć na kawalerkę. Analitycy HREIT przygotowali zestawienie pokazujące, ile trzeba zarabiać, żeby otrzymać kredyt na dany metraż w największych miastach.

Pierwsze Mieszkanie ma składać się z dwóch podprogramów: kredytu 2 procent oraz konta mieszkaniowego. To ostatnie pozwoli oszczędzać na zakup własnej nieruchomości, oferując korzystne oprocentowanie, podczas gdy preferencyjne warunki pożyczki oznaczać będą oszczędność nawet 235 000 zł przy kredycie na 500 000 zł. Polacy spełniający warunki programu powinni się więc nim żywotnie zainteresować – podpowiadali eksperci. Trzeba jednak mierzyć siły na zamiary: banki będą mogły rozluźnić zasady ustalania zdolności kredytowej, w dalszym ciągu jednak trzeba będzie legitymować się odpowiednimi zarobkami. Oto, jaką pensję trzeba mieć, żeby móc otrzymać kredyt na kawalerkę, M2 lub M3 w polskich miastach.
Bezpieczny kredyt 2 procent. Jakie trzeba mieć zarobki?
- Niekwestionowanym atutem startującego w lipcu programu Bezpieczny Kredyt 2 procent jest fakt, że kredyt ten ma być łatwiej dostępny. W praktyce mają z niego korzystać również osoby, które ubiegając się o standardowy kredyt odeszłyby z kwitkiem. Wszystko dlatego, że KNF pozwoliła bankom uwzględniać atuty programu dopłat do kredytów przy badaniu zdolności kredytowej. To może znacznie podnieść zdolność kredytową potencjalnych beneficjentów programu lub odwracając tę kwestię – spowodować, że banki mogą dziś wymagać znacznie niższych dochodów od osób, które z pomocą kredytu z rządową dopłatą chciałyby kupić swoje własne „cztery kąty” – wyjaśnił Bartosz Turek, główny analityk HREIT.
Dzięki bezpiecznemu kredytowi 2 procent perspektywa kupna własnego mieszkania przybliży się, nie znaczy to jednak, że Pierwsze Mieszkanie będzie prawdziwą rewolucją na rynku nieruchomości. Chętni na partycypację w programie będą bowiem musieli wykazać się sporymi zarobkami nawet mimo poluzowania Rekomendacji S, według której banki wyliczają zdolność kredytową. W rezultacie różnice w wymaganych dochodach chętnych na zakup 3-pokojowego mieszkania wynoszą niemal 100 procent między najtańszym a najdroższym miastem.
Najtańszy będzie zakup kawalerki: w tym przypadku banki w ramach bezpiecznego kredytu 2 procent mogą wymagać oprócz wkładu własnego w wysokości 20 procent wartości nieruchomości zarobków pomiędzy 3000-6000 zł netto, w zależności od lokalizacji.

- W Katowicach musimy zadłużyć się na prawie 177 000 złotych. W ramach „Bezpiecznego Kredytu 2 procent” rata nie powinna przekroczyć 950 złotych, ale banki i tak wymagać będzie od nas dochodów na poziomie około 3100 zł netto miesięcznie. Niewiele większe dochody powinny być wystarczające, aby kupić kawalerkę w Bydgoszczy, Kielcach, Łodzi i Zielonej Górze. Około 4000 złotych „na rękę” potrzeba, aby ubiegać się o preferencyjny kredyt na kawalerkę w Rzeszowie czy Poznaniu. Za to w Warszawie, Krakowie i Gdańsku musielibyśmy zarabiać około 5000-6000 „na rękę”, aby bank uznał, że stać nas na kredyt z dopłatą na zakup 35-metrowego lokum. Wszystko dlatego, że cena przeciętnej kawalerki w najdroższych miastach wojewódzkich oscyluje w okolicach 400 tysięcy złotych – wyjaśnił Bartosz Turek.

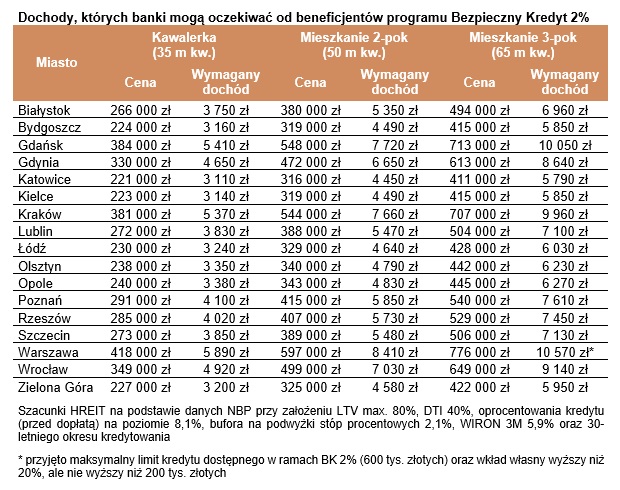
Zauważalnie większymi zarobkami trzeba będzie się wylegitymować chcąc zakupić mieszkanie dwupokojowe – różnice pomiędzy najtańszym i najdroższym miastem ponownie jest niemal dwukrotna.
- Znowu najmniejsza kwota wystarczy na zakup w Katowicach, Kielcach, Bydgoszczy czy Zielonej Górze. Tam, aby kupić 50-metrowe mieszkanie na kredyt z dopłatą trzeba zarabiać około 4500 zł netto. To mniej niż średnia płaca w sektorze przedsiębiorstw. Najtrudniej o kredyt z dopłatą na 50-metrowe lokum będzie w stolicy, gdzie bank wymagałby od nas zarobków na poziomie około 8400 zł miesięcznie. Przy tym znowu powtórzmy, że zakładamy, że kredytobiorca nie ma innych zobowiązań, a za to zgromadził sporo gotówki na wkład własny i koszty transakcyjne – zaznaczył ekspert HREIT.
Osoby, które chciały w ramach bezpiecznego kredytu 2 procent kupić większe, 3-pokojowe mieszkanie, będą musiały spełnić znacznie wyższe kryteria dochodowe.
- Z danych NBP wynika, że do programu tanich kredytów w miastach wojewódzkich powinny też kwalifikować się mieszkania trzypokojowe. Nawet w Warszawie 65-metrowe lokum kosztować powinno wg NBP około 776 000 złotych, co oznacza, że oprócz 600 tysięcy preferencyjnego kredytu należałoby dołożyć 176 tysięcy własnych oszczędności. To wciąż jest w ramach „Bezpiecznego Kredytu 2 procent” możliwe, chociaż niezbędny wkład własny w tym jednym przypadku byłby wyższy niż 20 procent. Według szacunków HREIT w stolicy ktoś kto chciałby zadłużyć się na 600 000 złotych, musiałby zarabiać około 10 600 zł „na rękę”. Około 10 000 zł dochodu bank mógłby ponadto wymagać od nabywcy chcącego na kredyt z dopłatą kupić trzy pokoje w Gdańsku czy Krakowie. 9000 zł potrzebne byłoby na taki zakup we Wrocławiu, poniżej 8000 zł w Poznaniu, 7000 zł w Lublinie i Białymstoku, a 6000 zł w Łodzi i Zielonej Górze – podsumował Bartosz Turek.
RadioZET.pl/HREIT
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET