Zdolność kredytowa w górę. Z jakimi zarobkami można starać się o kredyt? Są wyliczenia

Stopy procentowe od miesięcy utrzymują się na rekordowo wysokim poziomie, przez co Polacy mają ograniczony dostęp do kredytów. Wstrzemięźliwość Rady Polityki Pieniężnej i nowe rekomendacje Komisji Nadzoru Finansowego dają jednak cień nadziei na poprawę zdolności kredytowej.

Kredyt przez długi czas paradoksalnie był w zasięgu jedynie tych, którzy mieli pieniądze i płynność finansową. RPP wstrzymała jednak podwyżki stóp procentowych, zaś KNF zalecił bankom poluzowanie kryteriów przy udzielaniu kredytu, przez co zdolność kredytowa Polaków już wzrosła, zaś banki patrzą na potencjalnych kredytobiorców nieco łaskawiej. Jak wynika z Barometru Hipotecznego serwisu Rankomat.pl, od kwietnia do grudnia 2022 r. średnia zdolność kredytowa singla zarabiającego 5.500 zł netto miesięcznie spadła o 42.860 zł. „Ostatni miesiąc roku przyniósł nadzieję na odwrócenie negatywnego trendu” – czytamy.
Zdolność kredytowa. Z jaką pensją możemy ubiegać się o kredyt?
Singiel zarabiający 5,5 tys. zł w grudniu mógł już pożyczyć o prawie 20 tys. zł więcej w porównaniu z szacunkami za listopad.
Zgodnie z raportem Barometr Hipoteczny tendencja ta dotyczy wszystkich badanych grup kredytobiorców.- Skończył się bardzo trudny rok na rynku kredytów hipotecznych. Gwałtowny wzrost stóp procentowych, nowelizacja Rekomendacji S oraz niepewność ekonomiczna negatywnie przełożyły się na sytuację finansową tysięcy osób spłacających zobowiązania hipoteczne oraz planujących zaciągnąć kredyt. Był to również wymagający rok dla banków i branży pośrednictwa kredytowego, zmagających się z potężnym załamaniem popytu. Jednak w ostatnich miesiącach 2022 r. pojawiły się sygnały, które mogą zapowiadać wyhamowanie, a nawet zmianę niekorzystnego trendu. - mówił Tomasz Masajło, Prezes Zarządu rankomat.pl.
Analitycy przygotowali szacunkowe kwoty, na jakie mogą zadłużyć się kredytobiorcy, biorąc pod uwagę różne warianty. W ten sposób oszacowano zdolność kredytową singla, małżeństwa i rodziny z dzieckiem.

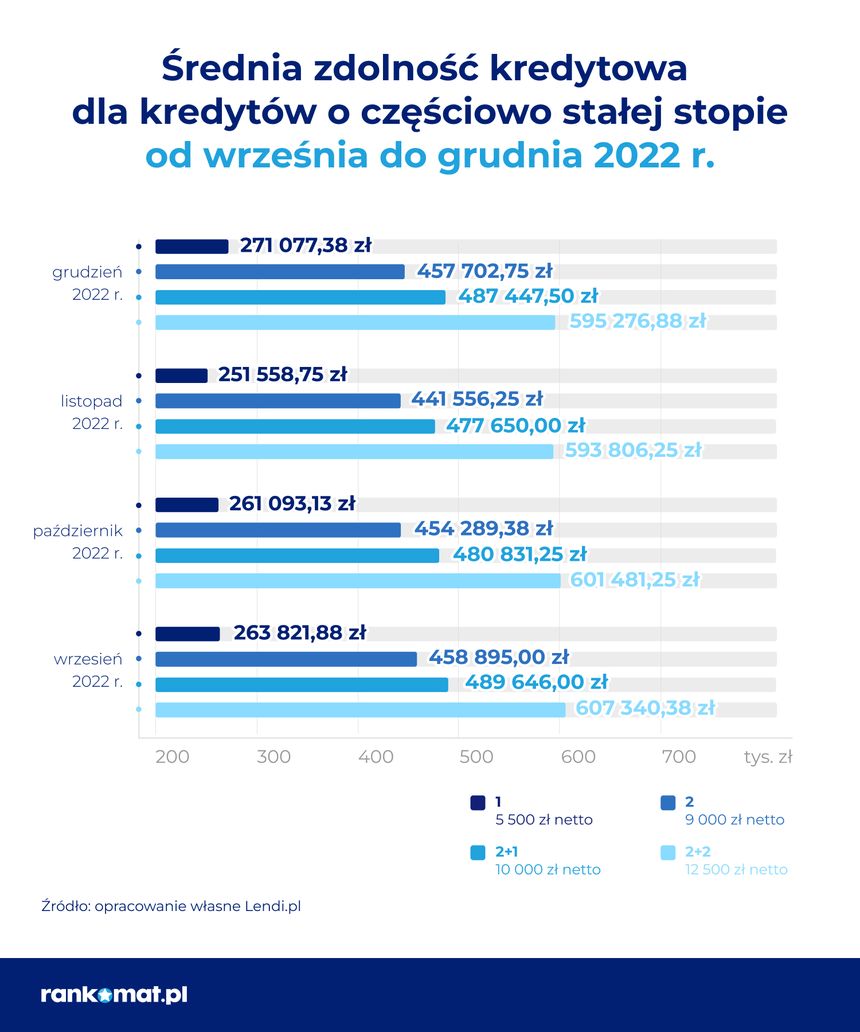
Dla każdego przypadku warunki są stałe: kredytobiorca zadłuża się na poczet zakupu mieszkania w mieście powyżej 500 tys. mieszkańców i zobowiązuje się do spłaty kredytu przez najbliższe 30 lat w równych ratach. Dla singla zarabiającego 5,5 tys. zł na rękę zdolność kredytowa spadła o niemal 42 860 zł. W ujęciu procentowym była ona niższa o 14 p.p. Natomiast w grudniu 2022 r. średnia zdolność kredytowa modelowego kredytobiorcy wzrosła o 19 200 zł w porównaniu do listopada 2022 r.
Średnia zdolność kredytowa pary zarabiającej 9000 zł netto miesięcznie, w okresie od kwietnia do grudnia 2022 r., spadła o 80 410 zł. W ujęciu procentowym oznacza to spadek o 15 p.p. W tym scenariuszu również nastąpił wzrost średniej zdolności kredytowej w grudniu, dzięki czemu para kredytobiorców mogła pożyczyć o 15 700 zł więcej w porównaniu do listopada 2022 r.
W ciągu ostatnich 9 miesięcy 2022 r. średnia zdolność kredytowa rodziny 2+1 z dochodem na poziomie 10 000 zł miesięcznie zmniejszyła się o blisko 84 550 zł, co w ujęciu procentowym oznacza spadek o 15 p.p. Podobnie, jak w przypadku wcześniejszych wariantów, w grudniu średnia zdolność kredytowa rodziny 2+1 wzrosła o 9400 zł w porównaniu do listopada 2022 r. Rodziny z dwójką dzieci przy tym samym dochodzie, co do zasady, muszą liczyć się z niższą zdolnością kredytową. Niektóre banki uwzględniają jednak np. 500 plus przy liczeniu zdolności kredytowej.
Zdaniem analityków obniżeniu buforu do liczenia zdolności kredytowej przez KNF i powrót do stawki 2,5 pp. „otwiera przed wieloma Polakami szansę na uzyskanie finansowania”. Eksperci szacują, że liczba kredytów, po historycznym spadku, w bieżącym roku wzrosnąć może nawet o 30 proc.
RadioZET.pl/Rankomat.pl
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET