Bańka zaczęła pękać? „Duże spadki” cen nieruchomości w kilku miastach

Z raportu Expandera i Rentier.io wynika, że tylko w 4 z 17 badanych miast pojawiły się znaczące zmiany w cenach nieruchomości. Mocno rosły ceny w Katowicach i Gdyni, a duże spadki odnotowaliśmy w Toruniu i Białymstoku. Czy trend spadkowy zawita do całej Polski?

Ceny mieszkań. Powróciła „normalność”
Ceny mieszkań w większości miast są stabilne, co jest odmianą od szybkich wzrostów notowanych przez ostatnie lata. Pojawiły się też spadki, które eksperci ocenili jako „duże”. „Znaczący spadek odnotowaliśmy w Toruniu. W maju przeciętna cena wynosiła tam 10 000 zł za m², a w sierpniu już tylko 9187 zł za m², co oznacza spadek aż o 8 procent. Z kolei w Białymstoku odnotowaliśmy spadek w porównaniu z majem o niecałe 7 procent. Warto też wspomnieć o Częstochowie, w której według danych z lipca odnotowaliśmy rekordowy poziom 7500 zł za m², a w sierpniu przeciętna cena spadła do 6913 zł, a więc o blisko 8 procent” – czytamy w raporcie.
Znaczące wzrosty eksperci odnotowali za to w Gdyni, w której w ciągu zaledwie 3 miesięcy przeciętna (mediana) cen wzrosła aż o 10 procent. Głównym powodem tej sytuacji są nowe oferty pojawiające się na rynku pierwotnym. Na portale trafiło kilka relatywnie drogich inwestycji, które mocno zwiększyły medianę. Innym miastem, w którym ceny uległy znacznemu wzrostowi w ostatnich miesiącach, są Katowice. Przeciętna cena wynosi tam już 10 315 zł za m², czyli aż o 12 procent więcej niż 3 miesiące temu.

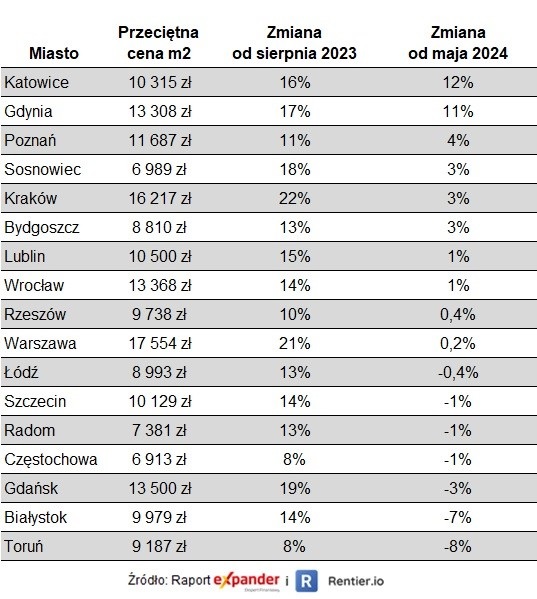
Na większość lokalnych rynków doszło do stabilizacji cen, co eksperci określili mianem „normalizacji”. Rynek czekał w niepewności na rozstrzygnięcie w kwestii programów mieszkaniowych, które będzie chciał wprowadzać rząd w 2025 roku. Jednym z nich mógł być kredyt 0 procent, który zwiększyłby popyt i mógł doprowadzić do kolejnego wzrostu cen. Pieniądze, które były zarezerwowane na ten program rząd postanowił jednak przeznaczyć na pomoc dla powodzian. Widząc potencjalny spadek zapotrzebowania na kredyty hipoteczne banki postanowiły uatrakcyjnić ofertę obniżając lekko oprocentowanie.

Średnia stawka w przypadku oprocentowania stałego dla wysokiego wkładu własnego (powyżej 20 procent) spadła od czerwca z 7,72 procent do 7,16 procent, a więc aż o 0,57 pp. To bardzo duża zmiana, biorąc pod uwagę, że w tym czasie stopy NBP nie uległy zmianie. W przypadku niskiego wkładu (10 procent) średnia spadła z 8,1 procent do 7,53 procent.

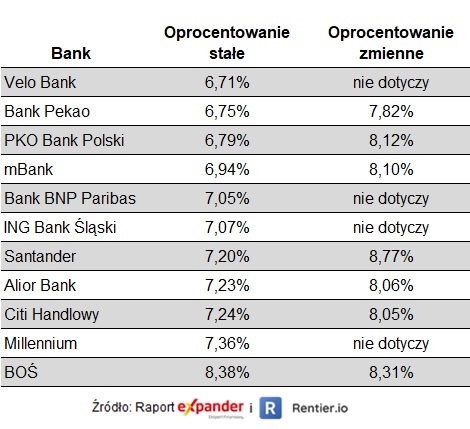
Stawki oprocentowania zmiennego minimalnie wzrosły. Średnia dla wysokiego wkładu własnego wynosi 8,18 procent, a dla niskiego wkładu 8,41 procent. Różnica między oprocentowaniem zmiennym a stałym wynosi więc już aż 1,45 pp. (przy wysokim wkładzie). „To powoduje, że wybór oprocentowania zmiennego będzie opłacalny tylko, jeśli w najbliższych latach czekają nas bardzo mocne obniżki stóp procentowych” – skonkludowali eksperci.
Źródło: Radio ZET/Expander/Rentier.io
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET