Obniżka stóp procentowych. O ile spadnie rata kredytu? Nawet o kilkaset złotych

Decyzje Rady Polityki Pieniężnej rzadko budzą tak duże emocje, jak te ogłoszone w maju – jedni odetchnęli z ulgą, czekając na obniżenie raty kredytu, inni zaczęli kalkulować, czy to już czas na wzięcie kredytu. Za liczbami kryją się realne zmiany w portfelach tysięcy Polaków. O ile spadną raty kredytów? Na jaki kredyt będzie można sobie pozwolić?

Z tego artykułu dowiesz się:
- Jak obniżka stóp procentowych przez RPP wpłynie na wysokość rat kredytów hipotecznych i konsumenckich?
- Dlaczego moment odczuwalnej obniżki rat może różnić się w zależności od wskaźnika WIBOR 3M lub 6M?
- W jaki sposób obniżenie stóp procentowych wpływa na zdolność kredytową osób planujących zaciągnięcie kredytu?
RPP obniża stopy procentowe – co to oznacza dla kredytobiorców i rynku nieruchomości?
Rada Polityki Pieniężnej (RPP) podczas majowego posiedzenia zdecydowała się na pierwszą od października 2023 roku obniżkę stóp procentowych Narodowego Banku Polskiego (NBP). Obniżka wyniosła 0,5 punktu procentowego, co oznacza, że stopa referencyjna spadła z 5,75 proc. do poziomu 5,25 proc. To decyzja, która była zgodna z oczekiwaniami rynkowymi i prognozami analityków, a jej skutki odczują przede wszystkim kredytobiorcy oraz osoby planujące zakup nieruchomości.
Raty kredytów hipotecznych w dół, ale nie od razu
Obniżka stóp procentowych to dobra wiadomość dla osób spłacających kredyty hipoteczne, zwłaszcza te z oprocentowaniem zmiennym opartym na wskaźniku WIBOR. WIBOR, czyli stawka oprocentowania pożyczek międzybankowych, ściśle powiązana jest ze stopą referencyjną NBP i stanowi kluczowy element w ustalaniu oprocentowania kredytów hipotecznych w Polsce.
W ciągu ostatnich tygodni WIBOR zauważalnie spadł. Od początku kwietnia WIBOR 6M obniżył się o 0,79 pkt proc., zbliżając się do poziomu 5 proc., natomiast WIBOR 3M spadł o około 0,49 pkt proc. Taki spadek oznacza realne obniżenie miesięcznych rat kredytowych. Jak podaje Jarosław Sadowski, analityk Rankomat.pl, rata przykładowego kredytu hipotecznego o wartości 500 tys. zł może zmniejszyć się średnio o około 200 zł miesięcznie. W skrajnych przypadkach spadek ten może sięgnąć nawet 271 zł.

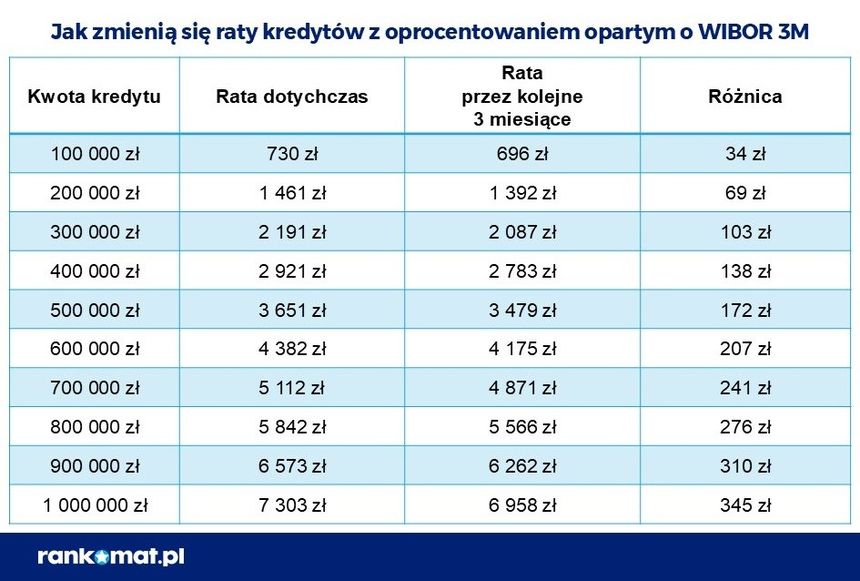

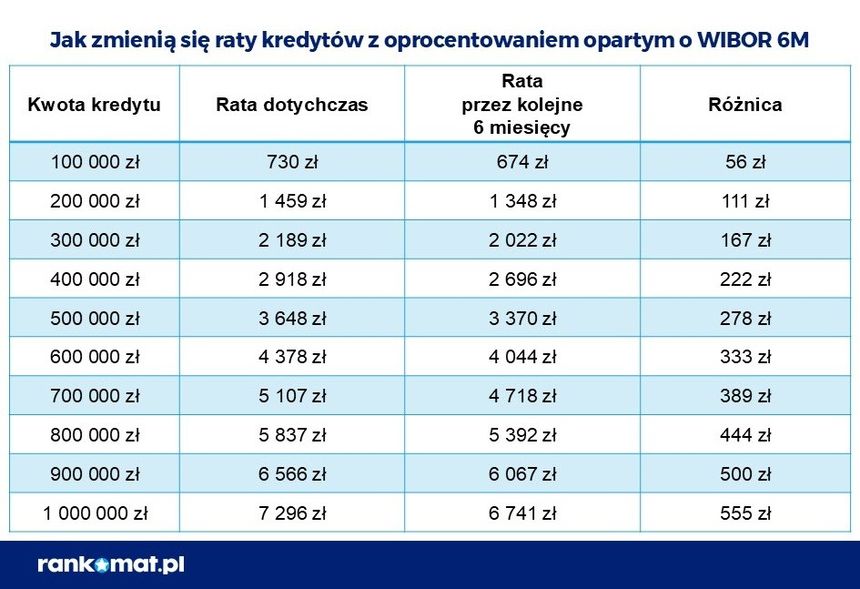
Należy również zaznaczyć, że w niektórych sytuacjach obniżka raty będzie mniej zauważalna niż wskazują szacunki. Dotyczy to głównie starszych kredytów, udzielonych kilkanaście lat temu – w ich przypadku wpływ zmian stóp procentowych na ratę jest znacznie mniejszy. Dla zobowiązań zaciągniętych np. 15 lat temu miesięczna rata może obniżyć się jedynie o kilkadziesiąt złotych.
Warto jednak pamiętać, że wpływ obniżki stóp procentowych na raty kredytów nie jest natychmiastowy. Kredyty oparte na WIBOR 6M aktualizowane są co sześć miesięcy, a te na WIBOR 3M – co trzy miesiące. Oznacza to, że moment obniżki raty zależy od daty ostatniej aktualizacji oprocentowania w umowie kredytowej.
Zwiększona dostępność kredytów hipotecznych
Kolejnym istotnym skutkiem decyzji RPP jest poprawa dostępności kredytów mieszkaniowych. Niższe stopy procentowe wpływają na wzrost zdolności kredytowej. Osoby, które wcześniej mogły liczyć na kredyt w wysokości 500 tys. zł, teraz – dzięki niższym kosztom finansowania – mogą otrzymać nawet 525 tys. zł. W przypadku kredytów opartych na WIBOR 6M wzrost ten może być jeszcze większy, sięgając nawet 538–541 tys. zł.
Źródło: Radio ZET/rankomat.pl
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET