RPP zdecydowała o stopach kredytowych. „Zaciągający kredyty mają pecha”

Rada Polityki Pieniężnej nie znalazła powodów do obniżenia stóp procentowych. W najbliższym czasie nie będzie więc ulgi dla kredytobiorców - na niższe raty trzeba będzie jeszcze poczekać. Los ma sie odmienić w 2025 roku, w którym może dojść do kilku obniżek.

Stopy procentowe w listopadzie 2024. RPP bez niespodzianek
Inflacja w 2024 roku będzie niższa niż przewidywał rząd PiS, utrzymując sie poniżej 5 procent - zapowiedział minister finansów Andrzej Domański. Mocniejsze od spodziewanego okiełznanie tempa wzrostu cen nie przekonało członków Rady Polityki Pieniężnej do poluźnienia polityki pieniężnej. Po dyskusjach na dwudniowym posiedzeniu roboczym RPP postanowiła utrzymać stopy procentowe na niezmienionym poziomie. Ich obecne wysokości to:
- stopa referencyjna 5,75 procent w skali rocznej
- stopa lombardowa 6,25 procent w skali rocznej
- stopa depozytowa 5,25 procent w skali rocznej
- stopa redyskontowa weksli 5,80 procent w skali rocznej
- stopa dyskontowa weksli 5,85 procent. w skali rocznej
Zawiłości problemów z inflacją przybliżyła w podcaście „Biznes. Między wierszami” prof. Joanna Tyrowicz, członkini Rady Polityki Pieniężnej, osoba, która współdecyduje o wysokości stóp procentowych w Polsce.
- Rada Polityki Pieniężnej nie zmieniła poziomu stóp procentowych. Tymczasem oprocentowanie stałe nowo udzielanych kredytów hipotecznych znacząco wzrosło. Z danych zebranych przez Rankomat wynika, że podwyżki wprowadziły m.in. PKO BP, ING Bank Śląski, BNP Paribas czy Velo Bank. Dla przykładu PKO BP podwyższył oprocentowanie stałe z 6,78 procent do 7,65 procent. Taka zmiana spowoduje, że w okresie 5 lat obowiązywania tego oprocentowania suma rat wzrośnie aż o 13 432 zł. Złe informacje mamy też dla oszczędzających na lokatach bankowych. Ich oprocentowanie spada, a inflacja rośnie, co oznacza coraz wyższe straty w ujęciu realnym. Aby pokonać inflację na poziomie 5 procent, oprocentowanie lokaty musi przekroczyć 6,17 procent, a takich ofert nie ma zbyt wiele - wyjaśnił Jarosław Sadowski, Dyrektor Departamentu Analiz Rankomat.

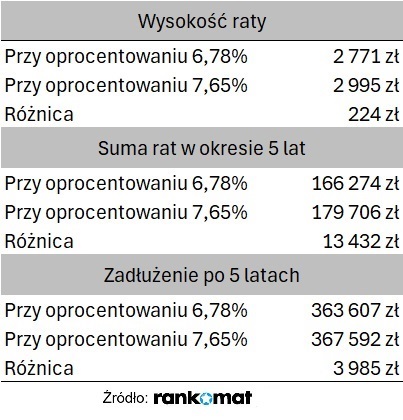
- Osoby, które w październiku odroczyły moment zaciągnięcia kredytu hipotecznego, miały pecha. O ile w zeszłym miesiącu było sporo ofert z oprocentowaniem stałym wynoszącym poniżej 7 procent, to obecnie znalezienie takich jest bardzo trudne. Oprócz wspomnianego PKO BP podwyżkę wprowadził również np. BNP Paribas (z 6,6 procent do 7,3 procent), ING Bank Śląski (z 6,95 procent do 7,37 procent) czy Velo Bank (z 6,7 procent do 7,44 procent) - dodał ekspert. Sytuację poprawiłoby obniżenie stóp procentowych, ale na to w najbliższych miesiącach się nie zanosi. Powodem może być między innymi wybór Donalda Trumpa na prezydenta USA: złoty błyskawicznie zaczął tracić na wartości, przez co podrożały importowane towary i usługi. A wyższe ceny to wyższa inflacja i jeszcze mniej przestrzeni do obniżenia stóp.
- Na przestrzeni dwóch ostatnich lat obserwowaliśmy wyraźne umocnienie złotego. W okolicach września 2022 roku główne waluty kosztowały ponad 5 zł. Spadek ich kursów także pomagał w sprowadzaniu inflacji na niższe poziomy. W ostatnich tygodniach na wykresach głównych walut obserwujemy jednak zmianę kierunku i złoty ponownie zaczął się wyraźniej osłabiać. Drożejące z tego tytułu, importowane towary zapewne tym bardziej nie pomogą w opanowywaniu inflacji w kolejnych miesiącach, co jeszcze bardziej może odsuwać w czasie termin kolejnej obniżki stóp procentowych przez RPP – wyjaśnił Tomasz Gessner, główny analityk Tavex.
Stopy procentowe bez zmian. Kiedy możliwe obniżki?
Obniżka będzie prawdopodobna gdy większość członków Rady Polityki Pieniężnej będzie przekonana, że inflacja jest pod kontrolą i zmierza w kierunku celu inflacyjnego (2,5 procent). Wątpliwości budzi wpływ zamrożenia cen energii i wysokiego deficytu budżetowego na inflację, a także dane napływające z rynku pracy. Zdaniem analityków, do cięcia stóp procentowych mogłoby dojść najwcześniej w marcu lub kwietniu 2025 roku. Marzec jest o tyle dobrym momentem na taką decyzję, że wtedy analitycy NBP przygotowują nową projekcję inflacji i PKB, która jest ważnym dokumentem dla członków RPP. Według prognoz banków komercyjnych, Rada Polityki Pieniężnej wróci na ścieżkę obniżek stóp procentowych w 2025 roku. Oczekuje się, że koszt pieniądza spadnie łącznie o 75 do 125 punktów bazowych, co sugeruje od 3 do 5 decyzji o cięciu stóp procentowych, każda po 25 punktów. Pierwsza decyzja o obniżeniu kosztu pieniądza w Polsce spodziewana jest najwcześniej w marcu lub kwietniu. Rynek jest bardziej optymistyczny i nie wyklucza nawet 5 decyzji o cięciu stóp.
- Przy tym oczywiście musimy wziąć poprawkę na fakt, że mowa jest tu o rynkowych notowaniach i prognozach. Te stać się mogą naszą rzeczywistością, o ile na rynku finansowym, w gospodarce albo geopolityce nie nastąpi zwrot, który zmieni przewidywania dotyczące dalszego rozwoju sytuacji ekonomicznej. Warto w tym miejscu przypomnieć nie tak wcale odległą historię. Niecały rok temu oczekiwania na cięcia stóp procentowych też były bardzo wyraźne, a kolejne miesiące brutalnie odsuwały perspektywę luzowania polityki monetarnej na rok 2025. Dlatego postępując roztropnie warto zawsze przygotowywać domowe budżety również na realizację mniej optymistycznych scenariuszy – zastrzegł Bartosz Turek, główny analityk HREIT.
Źródło: Radio ZET/NBP
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET