Ta rada ZUS nie każdemu się opłaci. Ale można zyskać wyższą emeryturę

Seniorzy, którzy nie chcą płacić zaliczek na podatek dochodowy, mogą złożyć w ZUS formularz EPD-21. Dzięki temu 13. emeryturę, a potencjalnie i 14. emeryturę, można będzie zainkasować w wyższej kwocie netto. Okazja może się jednak okazać pułapką: seniorzy ze świadczeniami wyższymi od wyliczonej przez nas kwoty będą musieli oddać fiskusowi część otrzymanych pieniędzy przy rozliczeniu rocznym.

13. emerytura wypłacana na rękę może być wyższa nawet o 190 zł, jeśli złoży się wcześniej do ZUS wniosek podatkowy o symbolu EPD-21. Trzeba jednak pamiętać, że nie dla wszystkich seniorów ta opcja będzie korzystna. Formularz EPD-21 jest wnioskiem o niepobieranie zaliczek na podatek dochodowy od wypłacanych świadczeń emerytalno-rentowych aż do momentu, gdy roczna suma dochodów z tych świadczeń przekroczy kwotę wolną od podatku, która obecnie wynosi 30 000 zł. Dopiero po przekroczeniu tego progu ZUS rozpocznie potrącanie 12-procentowej zaliczki na podatek dochodowy od osób fizycznych, bez uwzględniania kwoty zmniejszającej podatek.
Taka możliwość może być szczególnie atrakcyjna dla osób pobierających z ZUS niskie świadczenia i nieposiadających innych źródeł dochodu. W ich przypadku, bez złożenia wniosku EPD-21, zaliczka na podatek dochodowy mogłaby być potrącana jedynie od wypłat podwyższonych o dodatkowe roczne świadczenia, czyli właśnie od 13. i 14. emerytury. To z kolei prowadziłoby do otrzymania niższej kwoty tych świadczeń „na rękę”, a po zakończeniu roku podatkowego prawdopodobnie powstałaby nadpłata podatku, którą senior musiałby odzyskiwać z urzędu skarbowego. Złożenie wniosku EPD-21 pozwala uniknąć tej sytuacji – „trzynastka” i „czternastka” zostaną wypłacone w wyższej kwocie netto, a po roku podatkowym najprawdopodobniej nie wystąpi nadpłata.

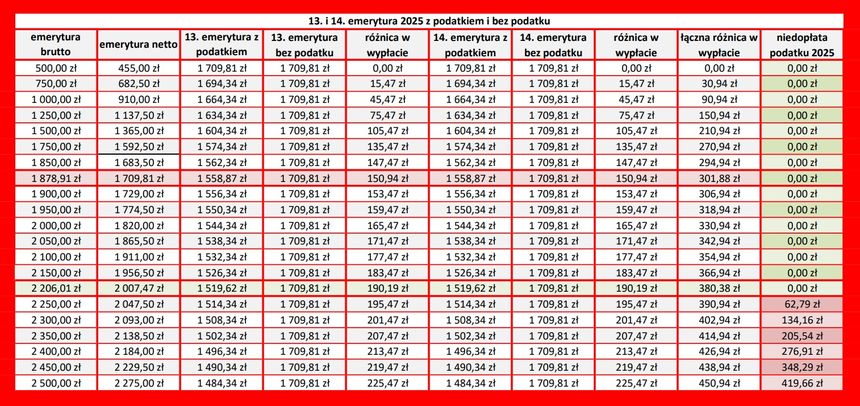
Jak wynika z naszych wyliczeń, dla emerytury brutto w wysokości 2206,01 zł, senior, który złoży wniosek EPD-21, otrzyma 1709,81 zł netto z tytułu 13. emerytury (bez potrącenia zaliczki na PIT). Natomiast bez złożenia tego wniosku, kwota ta wyniesie 1519,62 zł netto. Różnica wynosi więc 190,19 zł. Uwzględniając również potencjalną 14. emeryturę, całkowita różnica w wypłacie bez potrącania zaliczek na podatek może wynieść 380,38 zł. Jeżeli seniorzy mają dodatkowe dochody poza emeryturą lub rentą, wysokość świadczenia granicznego będzie odpowiednio niższa.
Jeśli senior pobiera wyższe świadczenie, część wypłaconej bez podatku dodatkowej emerytury będzie musiał oddać fiskusowi podczas rozliczania podatku dochodowego za 2025 rok. Z drugiej strony, jeśli senior nie złoży wniosku o niepobieranie zaliczek na podatek dochodowy, fiskus zwróci pobrane pieniądze w kwocie wskazanej w zielonej części tabeli z tytułu nadpłaty. Na pieniądze trzeba będzie czekać minimum do lutego 2026 roku, gdy będzie można zacząć składać rozliczenia podatku za 2025 rok.
13. emerytura 2025. Wysokość wypłat
W 2025 roku 13. emerytura wyniesie 1878,91 zł brutto. W 2025 roku 13. emerytura wyniesie 1878,91 zł brutto. Jest to kwota równa minimalnej emeryturze od marcowej waloryzacji. Od każdej wypłacanej 13. emerytury obligatoryjnie potrącana jest składka na ubezpieczenie zdrowotne w wysokości 9 procent. Dodatkowo, jeżeli suma świadczenia podstawowego i 13. emerytury przekroczy 2500 zł brutto, od nadwyżki pobierana jest zaliczka na podatek dochodowy PIT w wysokości 12 procent.
„Trzynastka” zostanie dodana do podstawowego comiesięcznego świadczenia i wypłacona w zwyczajowym dla danego seniora terminie. ZUS przypomina, że nie trzeba składać żadnego wniosku, żeby otrzymać 13. i 14. emeryturę.
Źródło: Radio ZET
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET