Najem znacznie droższy niż kupno. Kilkadziesiąt tys. zł rocznie różnicy

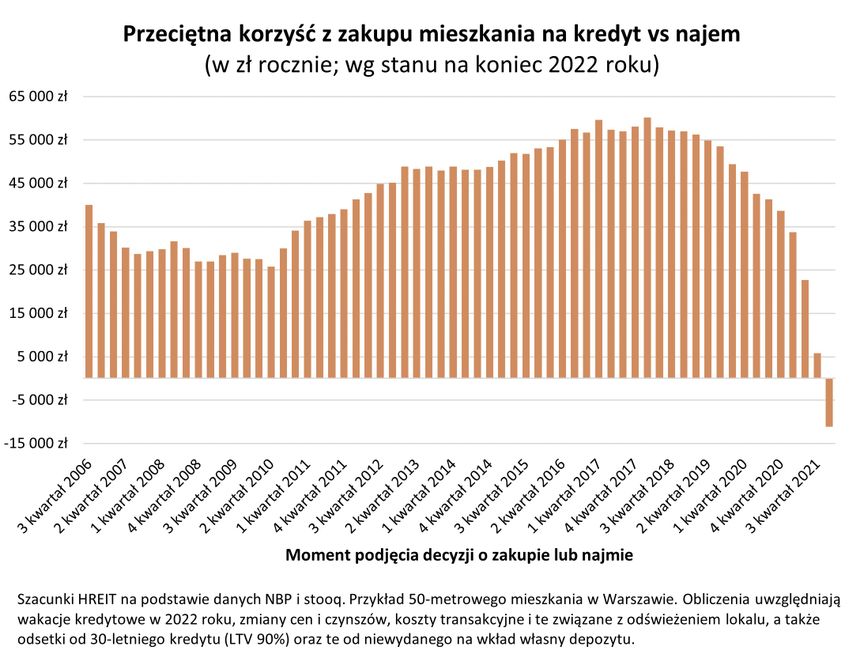
42 tysiące złotych rocznie – tyle zyskiwała osoba, która zamiast wynajmować, kupiła w ostatnich latach przeciętne mieszkanie na kredyt w stolicy. Porównanie wypada tak dobrze nie tylko z powodu ogromnego wzrostu wydatku na najem, lecz także z powodu zyskiwania wartości przez mieszkania.

Mieszkania przez wysoką inflację i podwyższenie stóp procentowych, a za tym idzie wzrost kosztów kredytu i obniżenie zdolności kredytowej, znalazły się poza zasięgiem większości Polaków: akcja kredytowa zmalała o 70 procent. Szukający lokum skazani byli więc na najem. Z szacunków przygotowanych przez HRE Investment Trust wynika, że różnica między kupnem a najmem okazała się „zaskakująco wysoka”. „Majątek właściciela rósł bowiem przeciętnie aż o 42 tysiące złotych rocznie w porównaniu do majątku kogoś, kto wybrał najem” – wyliczyli analitycy.
Co bardziej się opłaca: kupno czy najem mieszkania?
1 lipca 2023 roku rusza program Pierwsze Mieszkanie, w ramach którego kupujący swoje pierwsze lokum będą mogli skorzystać z Bezpiecznego kredytu 2 procent. Tyle tylko, że tak naprawdę nie będzie on na 2 procent: będzie wyższy – wynika z tłumaczeń Jarosława Sadowskiego, głównego analityka Expandera, w podcaście „Biznes. Między wierszami”. Ekspert oszacował, że państwo może dopłacić do kredytu 200-300 tys. zł i poradził, jak przygotować się do skorzystania z programu.
Zachętą do kupienia własnego mieszkania jest analiza wykonana przez HRE Investment Trust. Wynika z niego, że przez ostatnich kilkanaście lat to zakup mieszkania na kredyt opłacał się bardziej niż jego najem. W Warszawie różnica wynosiła nawet 42 000 zł rocznie. Jak to możliwe?
Po stronie kosztów zakupu mieszkania uwzględniono koszty transakcyjne, a więc opłaty sądowe, notarialne, za pośrednictwo oraz podatek (około 6 procent ceny mieszkania). Załozono przy tym kupno mieszkania w stanie przeciętnym, a więc takie, które nie będzie wymagało generalnego remontu, a jedynie odświeżenia i zmiany części wyposażenia. To wydatek na poziomie 10 procent ceny mieszkania. Do tego dochodzą oczywiście jeszcze odsetki od kredytu zaciągniętego na zakup nieruchomości.
Przy najmie sprawa jest prostsza: kosztem są czynsze (tylko część płacona właścicielowi, a więc bez opłat administracyjnych i tych za media, bo te płacilibyśmy też jako właściciele). Do tego jasnym jest, że nabywca mieszkania musi przeznaczyć na wkład własny do kredytu znacznie więcej pieniędzy niż najemca na kaucję. Dlatego w kalkulacjach uwzględniono jeszcze odsetki od pieniędzy, których jako najemcy nie wydaliśmy na wkład własny do kredytu, tylko ulokowaliśmy na bankowym depozycie.
Dane NBP potrzebne do przeprowadzenia obliczeń są dostępne od 3 kwartału 2006 roku. Wtedy mieszkanie w stolicy było o połowę tańsze niż teraz. Na jego zakup wystarczyło przeznaczyć około 312 tys. zł. Gdybyśmy wydali 16 procent tej kwoty na obsługę transakcji (podatek, opłaty sądowe, notariusza i pośrednika) oraz odświeżenie lokalu, to łączny koszt wzrósłby dodatkowo o niecałe 50 tysięcy złotych. Jeśli ponadto mieszkanie kupilibyśmy na kredyt z 10-proc. wkładem własnym, to w 3 kwartale 2006 roku musielibyśmy pożyczyć trochę ponad 280 tysięcy. Od tej kwoty odsetki do końca 2022 roku wynosiłyby niecałe 166 tysięcy. Uwzględniamy przy tym też dostępne w 2022 roku wakacje kredytowe, bo choć takiemu kredytobiorcy nie dawały one zbyt dużych profitów, to przecież również jemu się one należały.
Dla porównania najem podobnego lokum w tym samym czasie kosztowałby prawie 3 razy więcej niż wymagane przez bank odsetki. Mówimy o potężnej kwocie prawie 454 tys. złotych, którą w latach 2006-2022 należałoby zapłacić w stolicy za najem 50-metrowego lokum. Już takie porównanie pokazuje, że zakup w latach 2006-2022 był rozwiązaniem znacznie korzystniejszym niż najem. Ale to nie wszystko.

W odróżnieniu od najemcy, właściciel miałby ponadto mieszkanie o sporej wartości. Biorąc pod uwagę dane NBP przeciętne 50-metrowe mieszkanie w stolicy było bowiem pod koniec 2022 roku warte ponad 600 tysięcy złotych. Gdyby więc właściciel postanowił nieruchomość sprzedać, to po spłacie hipoteki pozostałoby mu prawie 428 tysięcy wolnej gotówki. Przewagą najmu jest jedynie to, że kaucja wymagana przez właściciela przy podpisaniu umowy jest znacznie mniejsza niż 10-proc. wkład własny do kredytu. Gdyby najemca „zaoszczędzone” w ten sposób pieniądze ulokował w banku, to od 3 kwartału 2006 roku do końca 2022 roku zarobiłby na odsetkach trochę ponad 15 tysięcy złotych.
Jaki jest bilans tych wszystkich obliczeń? Gdybyśmy po latach porównali majątek właściciela i najemcy, to okazałoby się, że portfel kogoś, kto kupił mieszkanie na kredyt jest aż o prawie 651 tysięcy złotych grubszy niż portfel najemcy. Licząc od 3 kwartału 2006 do końca 2022 roku daje to średnio aż 40 tysięcy złotych rocznie na korzyść właściciela.
Przewaga zakupu nad najmem wyraźnie topnieje w przypadku osób, które na własne „M” zdecydowały się w 2021 roku. Co więcej, właściciele, którzy własne „M” kupili pod koniec 2021 roku mogli być nawet pod koniec 2022 roku w gorszej sytuacji finansowej niż najemcy. Wyniki te nie oznaczają jednak, że najem był w 2021 roku rozwiązaniem lepszym niż zakup. To dopiero rozstrzygnie przyszłość. Dlaczego więc widzimy takie wyniki? Wszystko przez koszty dodatkowe (obsługa transakcji i odświeżenie lokalu). Te w przypadku transakcji 50-metrowymi mieszkaniami w stolicy w 2021 roku szacowaliśmy na od 87 do 95 tysięcy złotych. Trudno oczekiwać, że w ciągu roku wysokie koszty najmu i wzrost wartości nieruchomości koszty te odrobią czy zniwelują. To tylko potwierdza, że zakup mieszkania nie jest decyzją krótkoterminową. Jeśli ktoś potrzebuje lokum na rok czy nawet dwa, to roztropniejszym rozwiązaniem może być w tym wypadku najem, a nie zakup.
RadioZET.pl/HREIT
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET