Stopy procentowe w marcu. Zła wiadomość dla kredytobiorców

Marzec nie przyniósł dobrych wiadomości dla kredytobiorców - Rada Polityki Pieniężnej zdecydowała się utrzymać stopy procentowe na niezmienionym poziomie. Oznacza to, że przed wyższymi ratami nie da się uciec nawet pomimo korzystania z wakacji kredytowych.

Stopy procentowe po raz szósty z rzędu nie zostały zmienione - zadecydowała Rada Polityki Pieniężnej po dyskusjach prowadzonych podczas dwudniowego posiedzenia. Stopa referencyjna w marcu 2023 pozostała na poziomie 6,75 procent, stopa lombardowa utrzymana została na poziomie 7,25 procent, a stopa depozytowa nadal wynosi 6,25 procent. Stopa redyskontowa weksli to nadal 6,8 procent, a stopa dyskontowa weksli - 6,85 procent.
Stopy procentowe - marzec 2023. Decyzja RPP
Kontynuacji zacieśniania polityki pieniężnej, zgodnie z przewidywaniami analityków, nie było. - Mimo to raty części kredytów hipotecznych będą spadały. Przyczyną tego jest aktualizacja oprocentowania, która zwykle odbywa się raz na 3 miesiące lub raz na 6 miesięcy. Jeśli ktoś pechowo miał ostatnią aktualizację w listopadzie 2022 roku, to w kolejnych 3 lub 6 miesiącach płacił lub nadal płaci wysokie raty. W listopadzie WIBOR był bowiem bardzo wysoki, ponieważ banki spodziewały się, że stopy procentowe będą dalej rosły. Tak się jednak nie stało i WIBOR spadł w okolice stopy referencyjnej NBP - wyjaśnił konsekwencje decyzji Rady Jarosław Sadowski, główny analityk Expander Advisors.
Jeszcze w listopadzie 2022 roku, kiedy rynek przewidywał dalsze zacieśnianie polityki pieniężnej, WIBOR 3M był notowany na poziomie nawet 7,61 procent. Od tego momentu wskaźnik ten jednak się obniżył i od stycznia nie przekraczał poziomu 7 procent. W efekcie w ostatnich tygodniach obserwujemy najniższe wartości WIBOR-u od czerwca 2022 roku. Spadek ten może co prawda wydawać się niewielki, ale oznacza ratę kredytu mieszkaniowego niższą o około 5 procent. Gdybyśmy za przykład wzięli 25-letni kredyt na kwotę 300 tys. złotych, to jego rata będzie mniejsza o około 140-150 złotych - wynika z kalkulacji specjalistów z HRE Investments.

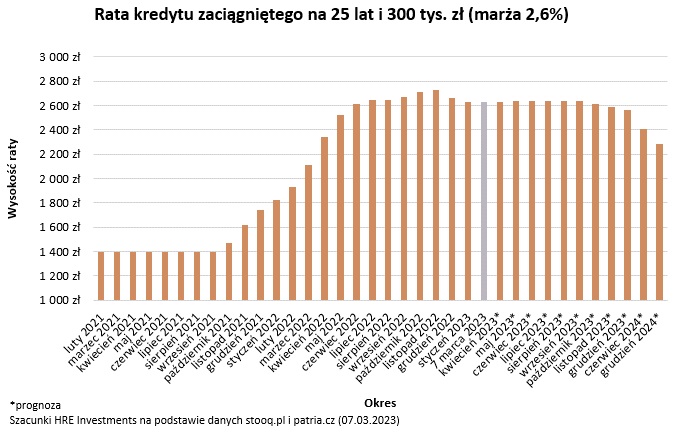
Lekkie obniżenie rat, niewynikające z redukcji wysokości stóp procentowych, nie wystarczy jednak do ustrzeżenia kredytobiorców przed koniecznością wysupłania znacznie większych sum na spłatę kredytu. Sadowski wyliczył, że mimo skorzystania z wakacji kredytowych bankom trzeba będzie oddać 30 procent więcej, niż w ubiegłym roku, co w przypadku typowego kredytu oznaczać będzie łączne zwiększenie rat do opłacenia o około 5000 zł.

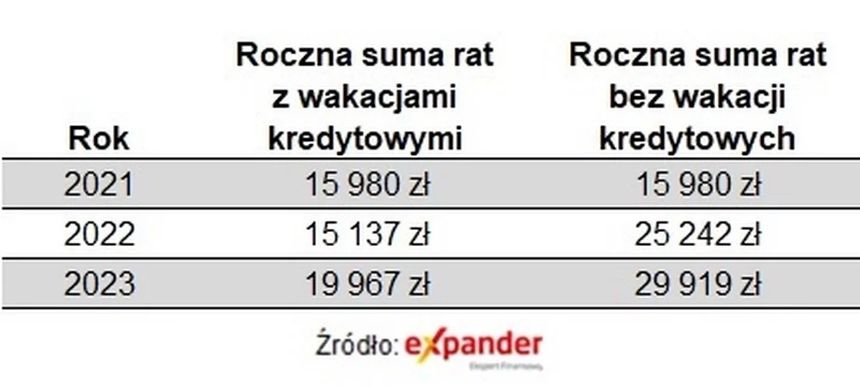
Raty kredytów rosły sukcesywnie przez cały zeszły rok, idąc krok w krok z podwyższanymi co miesiąc stopami procentowymi. Wakacje kredytowych zostały wprowadzone w drugiej połowie roku, co oznaczało, że można było przenieść na koniec okresu kredytowania spłatę właśnie tych najwyższych rat - w ostatnich 5 miesiącach spłacić trzeba było tylko jedno zobowiązanie. W 2023 roku wakacje pozwolą na zawieszenie jednej raty na kwartał.
Z prognoz analityka wynika, że w tym roku WIBOR będzie utrzymywał się na w miarę niezmiennym poziomie, jako że obniżenia stóp procentowych przez RPP raczej nie należy się spodziewać.
RadioZET.pl