Tyle trzeba zarabiać, żeby dostać kredyt. Nowe porządki w bankach

Kupno mieszkania to inwestycja życia. Bez kredytu się nie obędzie, a jako że ceny nieruchomości rosły w ostatnich latach jak szalone, pożyczyć od banku trzeba coraz więcej. Ile trzeba zarabiać, żeby móc otrzymać kredyt w kwocie umożliwiającej zakup mieszkania i ile ofert mieszczących się w pułapie cenowym faktycznie mieści się w osiągalnym dla kredytobiorców przedziale?

Coraz mniej kredytów. Banki zluzują zasady?
Dane Biura Informacji Kredytowej (BIK) pokazały, że banki udzielają coraz mniej kredytów. W trzecim kwartale 2024 roku spadła również liczba wniosków o kredyt hipoteczny, co może wynikać z oczekiwań potencjalnych kredytobiorców na korzystniejsze warunki lub nowy program wsparcia kredyt 0 procent. Szanse na nowe dopłaty do kredytów są jednak minimalne, jako że w koalicji rządzącej nie ma konsensusu co do celowości takiego wsparcia.
We wrześniu do banków wpłynęło o 8 procent więcej wniosków niż w sierpniu, co daje nadzieję na poprawę sytuacji. Dodatkowo, analiza Rankomat.pl, obejmująca ofertę 10 banków, wykazała wzrost średniej zdolności kredytowej we wrześniu. Wynikało to po części ze stosowania nowych, bardziej poluzowanych zasad wyliczania możliwej do przyznania kwoty kredytu. Przyjmując założenie, że kredytobiorcy posiadają 20 procent wkładu własnego, nie mają innych zobowiązań i pracują na umowę o pracę na czas nieokreślony, eksperci oszacowali średnią zdolność kredytową dla trzech grup:
- Singiel (30 lat, 6 tys. zł netto): we wrześniu mógł liczyć na kredyt w wysokości ok. 389,8 tys. zł, co stanowi wzrost o 3,2 tys. zł w porównaniu do sierpnia
- Para bezdzietna (30 lat, 8 tys. zł netto): zdolność kredytowa tej grupy wyniosła 489,9 tys. zł - aż o 12,4 tys. zł więcej niż w sierpniu
- Para z dzieckiem (35 lat, 10 tys. zł netto): mogła liczyć na kredyt w wysokości 580,2 tys. zł, czyli o 5,1 tys. zł więcej niż w poprzednim miesiącu

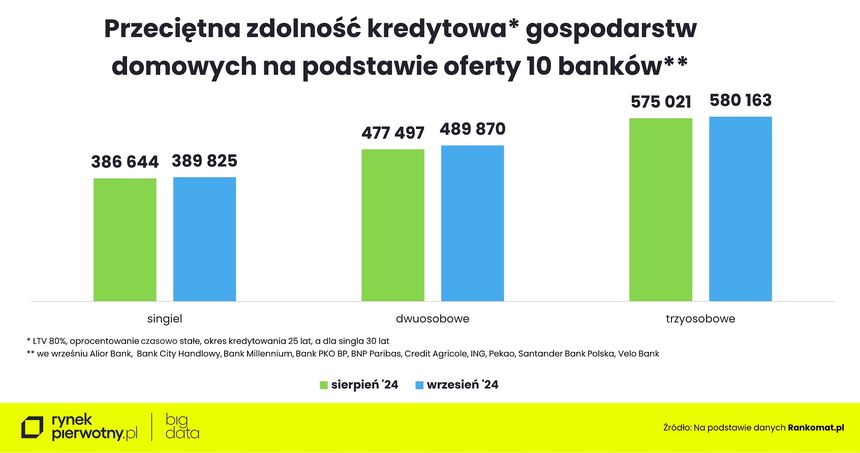
Zdolność kredytowa jest różnie liczona przez poszczególne banki i może się znacząco różnić. W przypadku singla zarabiającego 6 tys. zł netto, różnica między bankiem oferującym najwyższą i najniższą kwotę kredytu wyniosła aż 128 tys. zł. Należy zatem dokładnie przeanalizować oferty różnych banków, aby wybrać najkorzystniejszą opcję.
Zdolność kredytowa a ceny mieszkań. Co faktycznie można kupić za kredyt?
Sama zdolność kredytowa to jednak nie wszystko. Potrzebne są również mieszkania, które można kupić w ramach dostępnego limitu. Eksperci RynekPierwotny.pl sprawdzili, ile mieszkań na rynku pierwotnym w największych polskich miastach jest w zasięgu finansowym poszczególnych grup. Uwzględniając wkład własny, a także pomoc rodziny w wykończeniu i umeblowaniu, eksperci oszacowali, że:
- Singiel: dysponuje kwotą ok. 487,3 tys. zł
- Para bezdzietna: może przeznaczyć na zakup mieszkania ok. 612,3 tys. zł
- Rodzina 2+1: dysponuje kwotą ok. 725,2 tys. zł
Pod koniec września w większości analizowanych metropolii (Wrocław, Łódź, Poznań, miasta Górnośląsko-Zagłębiowskiej Metropolii) odnotowano rekordową liczbę mieszkań na rynku pierwotnym. W Warszawie, Krakowie i Trójmieście podobna sytuacja miała miejsce ostatnio w okresie zapaści na rynku kredytów mieszkaniowych. Wzrost liczby dostępnych mieszkań nie przełożył się jednak na spadek cen. Kluczowy jest wybór lokali w cenach jednostkowych, które są w zasięgu przeciętnego kredytobiorcy. - Takich lokali deweloperzy zaczęli wprowadzać na rynek więcej, więc czas grał na korzyść tych grup potencjalnych nabywców - skomentował Marek Wielgo, ekspert portalu RynekPierwotny.pl.
Gdzie mieszkania za kredyt? W kilku miastach ciężka sytuacja
Single najwięcej ofert dla siebie mogli znaleźć w Górnośląsko-Zagłębiowskiej Metropolii (blisko 3 tys. lokali) i Łodzi (ponad 2,8 tys.). W tych metropoliach mogli pozwolić sobie nawet na mieszkania trzypokojowe. W pozostałych miastach wybór był mniejszy, a w Krakowie i Warszawie ograniczony do zaledwie kilkuset lokali.

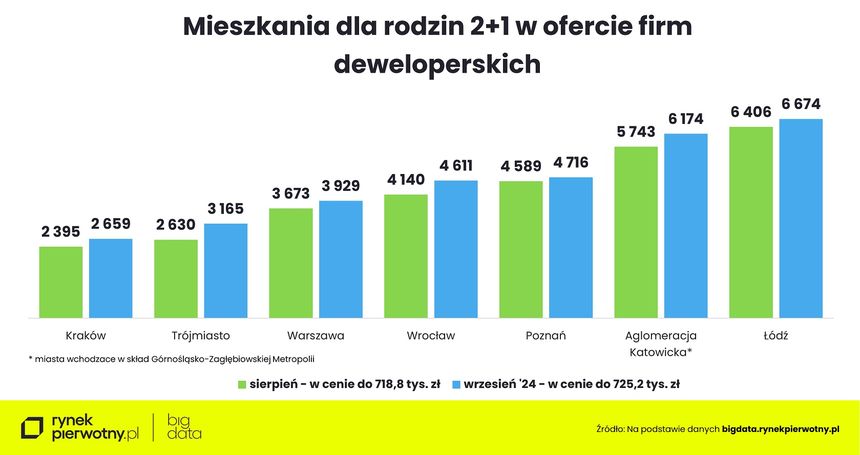
Pary bezdzietna również miały największy wybór w Górnośląsko-Zagłębiowskiej Metropolii i Łodzi, gdzie oferta obejmowała nawet mieszkania czteropokojowe. W pozostałych miastach dominowały lokale dwupokojowe, a w Krakowie i Warszawie wybór był ograniczony. Rodziny z dzieckiem miały największy wybór mieszkań w Łodzi (blisko 6,7 tys.) a najmniejszy w Krakowie (ok. 2,7 tys.). W większości metropolii, z wyjątkiem Krakowa i Warszawy, rodziny mogły pozwolić sobie na mieszkania czteropokojowe i większe.
- Dla rodzin pragnących mieć więcej niż jedno dziecko, alternatywą mogą być lokalizacje podmiejskie, gdzie mieszkania są średnio o 30-40 procent tańsze niż w metropoliach. Mając do dyspozycji 700 tys. zł można kupić w okolicach największych miast nawet segment. W ofercie podwarszawskich deweloperów było pod koniec września 170 takich domów - podpowiedział Marek Wielgo.
Różnice w ofertach banków dotyczą przede wszystkim sposobu liczenia zdolności kredytowej, a co za tym idzie - maksymalnej kwoty kredytu, jaką można uzyskać. Warto porównać oferty kilku banków, aby znaleźć najkorzystniejszą opcję. Deweloperzy z kolei różnią się cenami mieszkań, a także standardem wykończenia. Warto zwrócić uwagę na lokalizację, metraż i układ pomieszczeń, a także na dodatkowe udogodnienia, takie jak balkon, piwnica czy miejsce parkingowe.
Źródło: Radio ZET/RynekPierwotny.pl
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET