Tymi prezentami komunijnymi trzeba podzielić się z fiskusem. Ekspertka wyjaśnia

Maj to czas uroczystości komunijnych, z którymi w parze idą zwykle nierzadko kosztowne prezenty. Mowa nie tylko o łańcuszkach, lecz także rowerach, zegarkach czy w końcu – gotówce. Czy obdarowany, lub raczej jego rodzice, powinni po niedzielnym obiedzie zgłosić się do skarbówki?

Z tego artykułu dowiesz się:
- Kiedy podarunek komunijny staje się darowizną podlegającą opodatkowaniu
- Co powinni zrobić rodzice dziecka, które otrzymało prezenty komunijne
- Kiedy podatku nie trzeba płacić, ani nawet zgłaszać skarbówce
Prezenty komunijne a podatek od darowizn
W świetle prawa podatkowego nie wszystko zostaje w rodzinie. Niektórymi prezentami komunijnymi trzeba będzie podzielić się z fiskusem uiszczając należny podatek. Monika Piątkowska – doradca podatkowy w e-pity.pl wyjaśnia, kto i kiedy będzie zobowiązany zgłosić się w urzędzie skarbowym.
– Nie można jednoznacznie stwierdzić, że nie musimy zgłaszać i płacić podatku od żadnego z prezentów komunijnych. O tym, czy powinniśmy rozliczyć otrzymane komunijne podarki zadecyduje ich wartość, jak również stopień spokrewnienia między darczyńcą i obdarowanym – podpowiada ekspertka.
Kwoty wolne od podatku od spadków i darowizn przypisane do odpowiednich grup darczyńców określone są w ustawie o podatku od spadków i darowizn. Prawo wyróżnia trzy grupy podatkowe:
- I grupa podatkowa: małżonek, wstępni (rodzice, dziadkowie, pradziadkowie), zstępni (dzieci, wnuki, prawnuki), pasierb, ojczym, macocha, rodzeństwo, teściowie, zięć, synowa
- II grupa podatkowa: zstępni rodzeństwa (np. dzieci siostry, wnuki brata), rodzeństwo rodziców (np. ciotki, wujowie), zstępni i małżonkowie pasierbów, małżonkowie rodzeństwa i rodzeństwo małżonków, małżonkowie rodzeństwa małżonków, małżonkowie innych zstępnych (np. mąż wnuczki)
- III grupa podatkowa: pozostali nabywcy
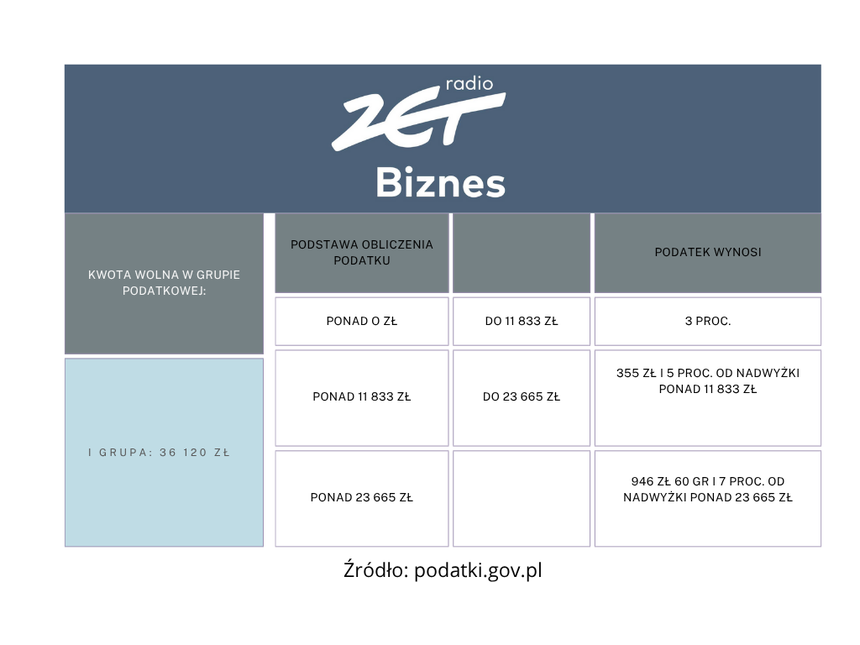
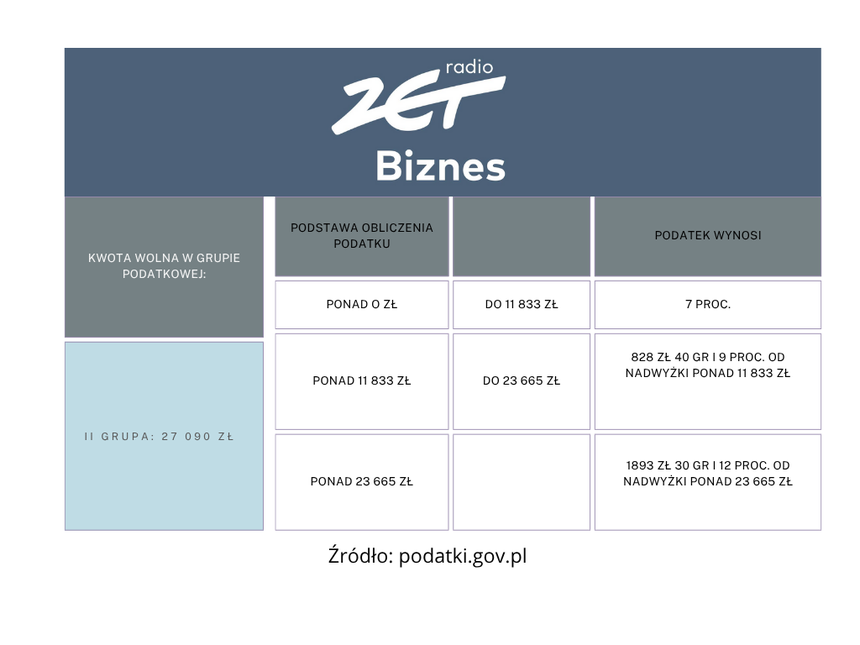
Określenie stopnia pokrewieństwa z darczyńcą, a także wartości darowizny, jest kluczowe przy wyliczeniu podatku. Zasada jest prosta: im bliższa rodzina, tym wyższa kwota wolna od podatku. W trzeciej grupie podatkowej limit wynosi 5733 zł, w drugiej 27 090 , a w przypadku najbliższej rodziny (pierwsza grupa) kwota wolna od podatku rośnie do 36 120 zł. Co istotne, limit dotyczy darowizn otrzymanych w ciągu 5 ostatnich lat. Jeśli wartość rynkowa prezentów nie przekroczyła kwoty wolnej, darowizny nie trzeba zgłaszać do urzędu.
- Jeśli zatem otrzymujemy co jakiś czas darowizny od danej osoby, powinniśmy sumować ich wartość i w przypadku przekroczenia limitu zgłosić darowiznę organom podatkowym. – wskazuje ekspertka.
O podatki nie muszą się martwić ci, który otrzymali darowiznę od najbliższej rodziny (żony, męża, dziecka, wnuka, rodzica, dziadków, rodzeństwa, ojczyma lub macochy). Darowizna nie musi być wówczas nigdzie zgłaszana, o ile jej wartość nie przekracza 36 120 zł, tj. kwoty wolnej od podatku w tejże grupie. Jeśli zaś np. ojciec przekaże dziecku prezent o wyższej wartości, zgłoszenia darowizny należy dokonać w ciągu 6 miesięcy od dnia przekazania „podarku”. Jedynie wówczas można skorzystać ze zwolnienia i nie płacić podatku. Spóźnienie lub niezgłoszenie darowizny może wiązać się z obowiązkiem zapłaty daniny na zasadach określonych dla pierwszej grupy podatkowej.
Podatek od darowizn 2025. Stawki
Poniższa tabela przedstawia kwoty podatku przypisane odpowiednim grupom podatkowym. Danina płacona jest od nadwyżki ponad kwotę wolną od podatku.



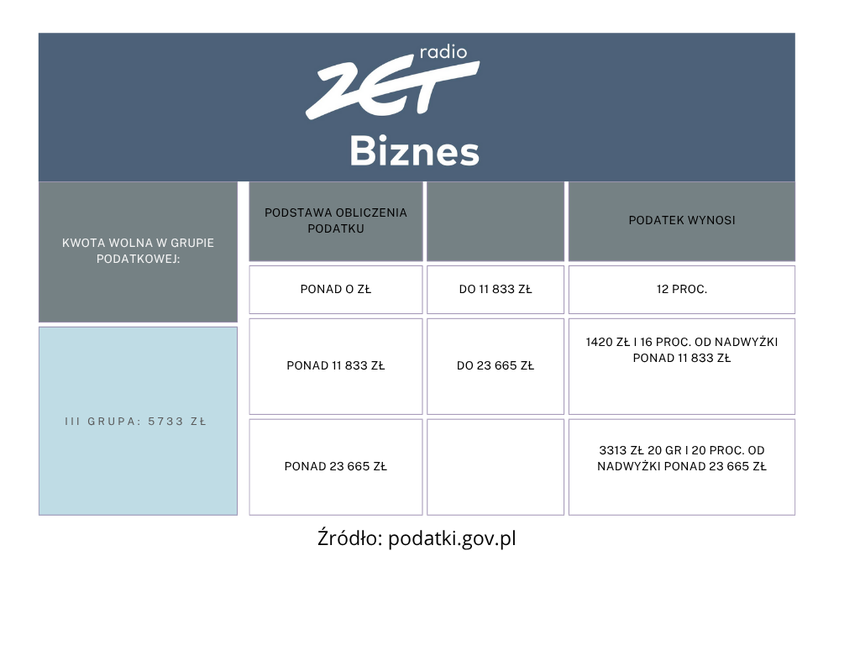
Warto także pamiętać, na kim w świetle prawa spoczywa obowiązek podatkowy. – W przypadku komunii obdarowanym jest dziecko i to jego koligacje z poszczególnymi osobami powinny być weryfikowane. Jeśli zachodzi potrzeba zgłoszenia otrzymanej darowizny, wówczas to rodzice lub opiekunowie prawni w jego imieniu składają zeznanie organom podatkowym – dodaje Monika Piątkowska.
Źródło: RadioZET.pl/E-pity.pl/podatki.gov.pl
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET