Zdolność kredytowa bije rekordy. Na jaki kredyt może pozwolić sobie przeciętna rodzina?

Banki są skłonne pożyczyć Polakom więcej – wynika z najnowszej analizy HREIT. Zdolność kredytowa bije nowe rekordy. Analitycy przedstawili wyliczenia, na jaki kredyt przy odpowiednich dochodach mogą pozwolić sobie klienci banków.

Z tego artykułu dowiesz się:
- Na jaki kredyt może pozwolić sobie rodzina z trójką dzieci dysponująca dwoma przeciętnymi pensjami?
- Które banki oferują najtańsze kredyty?
- Dlaczego przy wyborze kredytu nie należy kierować się wyłącznie zdolnością kredytową?
Stopy procentowe w dół, zdolność kredytowa w górę
Stopy procentowe spadły, a to dobra wiadomość dla obecnych i przyszłych kredytobiorców. Rada Polityki Pieniężnej ustaliła wysokość stopy referencyjnej na poziomie 5,25 proc. Poprzednia stopa referencyjna wynosiła 5,75 proc. RPP utrzymywała ją na tym poziomie od października 2023 r. Analitycy wskazali, że pokłosiem majowej decyzji był skok zdolności kredytowej.
Z obliczeń HREIT wynika, że trzyosobowa rodzina z dochodem na poziomie dwóch średnich krajowych może pożyczyć na zakup mieszkania około 840 tys. złotych. To kwota o 10 proc. większa w porównaniu z danymi kwietniowymi. Oprocentowanie kredytów spada, dzięki czemu statystycznie zarabiających więcej niż przed rokiem Polaków stać na zaciągnięcie większego długu w bankach. Jak czytamy w analizie, jeszcze na początku roku oprocentowanie kredytów wynosiło 7-8 proc., a obecnie większość z nich cechuje oprocentowanie bliskie 6 proc.
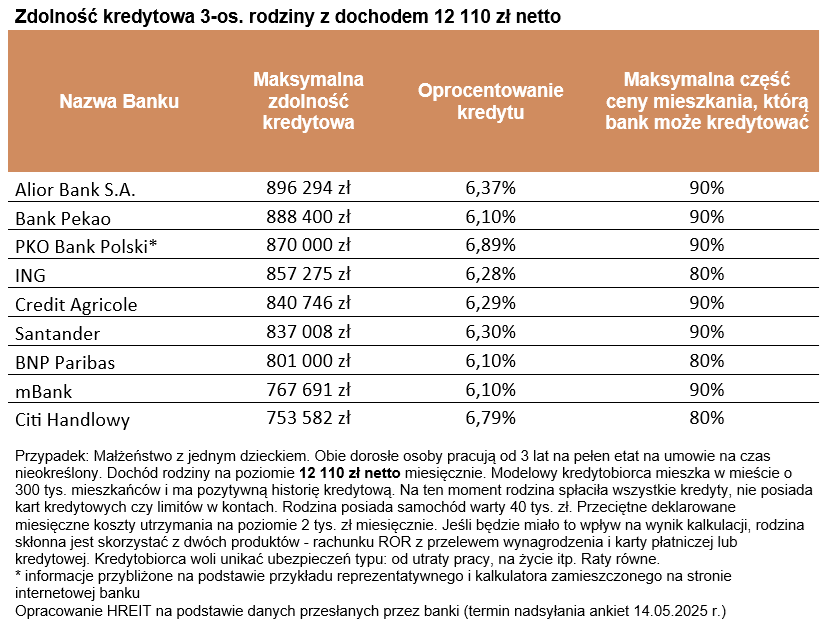
Analitycy zestawili ze sobą oferty banków. Niektóre z nich są w stanie pożyczyć 3-osobowej rodzinie z przeciętną pensją kwotę bliską nawet 900 tys. zł. Poniżej znajduje się zestawienie ofert bankowych, ze wskazaniem kwoty kredytu, wysokości wkładu własnego i oprocentowaniem.

Bartosz Turek, główny analityk HREIT komentuje jednak, że wzrosty zdolności kredytowej Polaków nie będą trwały wiecznie. - Nie chodzi tylko o fakt, że w najbliższych miesiącach dynamika wzrostu wynagrodzeń może maleć. Raczej chodzi o to, że w majowym odczycie zdolności kredytowej obserwujemy efekty huraoptymizmu, który zapanował jeszcze w trakcie wyczekiwania na majowe cięcia stóp procentowych. W kilka dni po tym wydarzeniu nadzieje na zdecydowane łagodzenie polityki monetarnej w Polsce odrobinę przygasły. W efekcie, po majowym wzroście, zdolność kredytowa najpewniej nie będzie się pięła w górę w aż tak szybkim tempie – wyjaśnia ekspert.
Analityk radzi także, by nie oceniać ofert bankowych wyłącznie przez pryzmat kwoty kredytu. Istotne są bowiem wszystkie jego koszty wraz z dodatkowymi opłatami czy kosztami ubezpieczenia. - Musimy mieć przy tym świadomość, że banki mogą być skłonne zaproponować nam tańszy kredyt w zamian za stawianie wyższych wymagań lub związanie się z daną instytucją innymi produktami. Różnice w ofercie pojawić się też mogą np. na poziomie czasochłonności procesu udzielania kredytu lub preferencji dla konkretnych grup zawodowych czy budownictwa energooszczędnego – podsumowuje Bartosz Turek.
Źródło: RadioZET.pl/HREIT
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET