Inflacja wzrosła, stopy procentowe też? Po 2 dniach jest decyzja RPP

Gwałtowna dezinflacja się skończyła - wskaźnik inflacji w nieco ponad rok spadł z 18,4 procent do 2 procent w ujęciu rocznym. W kwietniu trend się jednak odwrócił - według szybkiego szacunku GUS ceny wzrosły w tym miesiącu o 2,4 procent. Czy to znaczy, że obecna wysokość stóp procentowych przestała działać na rzecz zmniejszenia inflacji i należy je podnieść, zwiększając tym samym wysokość płaconych przed kredytobiorców rat? Rada Polityki Pieniężnej rozważała argumenty za i przeciw takiej decyzji na dwudniowym posiedzeniu i postanowiła nie zmieniać wysokości stóp.

Stopy procentowe w maju bez mian. Wzrost inflacji problemem dla RPP
Spełniły się prognozy ekspertów - inflacja spadła do poziomu 2 procent rok do roku tylko na chwilę. W najbliższych miesiącach będziemy mieć do czynienia z przyspieszaniem wzrostu cen, do czego przyczyniło się zrezygnowanie z tarczy antyinflacyjnej i powrót do wyższych stawek VAT na podstawowe produkty żywnościowe oraz nadchodzące w lipcu częściowe odmrożenie cen energii. Według projekcji NBP inflacja na koniec roku mogła podskoczyć nawet do poziomu 8 procent - te przewidywania wydają się obecnie przesadnie pesymistyczne, RPP podejmując decyzję o pozostawieniu stóp procentowych na obecnym poziomie postawiła na ostrożność i dalsze hamowanie potencjalnych impulsów proinflacyjnych.
Stopy procentowe po majowej decyzji RPP w dalszym ciągu wynoszą:
- stopa referencyjna 5,75 procent w skali rocznej
- stopa lombardowa 6,25 procent w skali rocznej
- stopa depozytowa 5,25 procent w skali rocznej
- stopa redyskontowa weksli 5,80 procent w skali rocznej
- stopa dyskontowa weksli 5,85 procent. w skali rocznej
Zawiłości problemów z inflacją przybliżyła w podcaście „Biznes. Między wierszami” prof. Joanna Tyrowicz, członkini Rady Polityki Pieniężnej, osoba, która współdecyduje o wysokości stóp procentowych w Polsce.
- Patrząc na ostatnie odczyty inflacyjne, można byłoby oczekiwać, że stopy procentowe powinny być zdecydowanie niższe. Główna inflacja pozostaje na poziomie 2,4 procent rok do roku za kwiecień, co oznacza odbicie z poziomu 2,0 procent w marcu. Niemniej jest to poniżej punktowego poziomu 2,5 procent uznawanego za cel, choć wciąż ostatnie odczyty pozostają w akceptowalnym zakresie +/- 1 punkt procentowy. W ten zakres zalicza się również inflacja z lutego, która wypadła na poziomie 2,8 procent. Warto jednak pamiętać, że niskie odczyty inflacyjne to po części efekt bazy, a po drugie w dalszej części roku inflacja odbije ze względu na częściowe odmrożenie cen energii. Inflacja nie odbije jednak do poziomu 8 procent, który był „najczarniejszym” scenariuszem prezentowanym przez NBP w przypadku pełnej rezygnacji z tarcz antyinflacyjnych. Co więcej, średnia inflacja w Polsce w tym roku teoretycznie może wypaść nawet poniżej 5 procent. Warto też obserwować, jaka inflacja wypadnie na koniec bieżącego kwartału. Ostatnie projekcje inflacyjne sugerują, że inflacja powinna znaleźć się nawet na poziomie 3,4 procent, czyli o cały punkt procentowy wyżej niż obecnie - przedstawił obecną sytuację Michał Stajniak, wicedyrektor Działu Analiz XTB.
- Z przedstawionych w marcu prognoz analityków Narodowego Banku Polskiego wynika, że za 2 lata inflacja wciąż będzie się znajdować powyżej celu. To z kolei może oznaczać, że zarówno w obecnym, jak i być może przyszłym roku, nie pojawią się obniżki stóp procentowych. W pewnym sensie może się to wydawać mało intuicyjne względem ostatnich zmian inflacji, która na przestrzeni roku bardzo wyraźnie spadła. Jeszcze w lutym ubiegłego roku wynosiła 18,4 procent, by w marcu tego roku spaść do 2 procent, wracając przy okazji w obszar dopuszczalnego pasma odchyleń od celu inflacyjnego NBP, który wynosi 2,5 procent +/- 1 pkt proc. Należy jednak pamiętać o tym, że to właśnie wzrost inflacji do ubiegłego roku generował rosnący efekt bazy, dzięki któremu na przestrzeni ostatnich 12 miesięcy dynamika wzrostu cen tak wyraźnie spadła. Teraz ów efekt bazy pomagać przestanie - wyjaśnił Tomasz Gessner, główny analityk firmy Tavex.

- Od siedmiu miesięcy stopy procentowe NBP pozostają na stabilnym poziomie. W maju RPP po raz kolejny nie zmieniła ich poziomu. Mimo to w najbliższym czasie mogą wzrosnąć raty kredytów hipotecznych z oprocentowaniem zmiennym, opartych o stawkę WIBOR 6M. Spada z kolei oprocentowanie lokat bankowych. Średnie dla lokat założonych w marcu (najnowsze dane NBP) wynosiło już tylko 4,3%. Obligacje skarbowe ponownie są więc dużo bardziej opłacalne niż lokaty. Nie powinno więc dziwić, że ich sprzedaż w kwietniu była na jednym z najwyższych poziomów w historii - dodał Jarosław Sadowski, główny analityk Expandera. Ekspert dodal, że pomimo braku podniesienia stóp procentowych część rat kredytów, których oprocentowanie wyznaczane jest zgodnie ze stawką WIBOR 6M, wzrośnie.

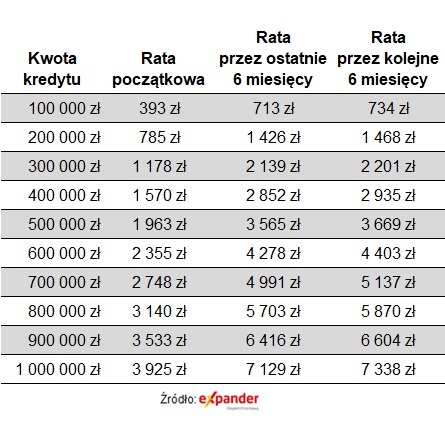
- W przypadku kredytów hipotecznych przyczyną wzrostu rat jest to, że w listopadzie 2023 roku banki spodziewały się dalszych obniżek stóp procentowych. Dlatego stawka WIBOR 6M wynosiła tylko 5,55 procent. Kredyty, których oprocentowanie jest oparte o taką stawkę, mają aktualizację oprocentowania tylko raz na 6 miesięcy. Jeśli ktoś miał ostatnią aktualizację na początku listopada 2023 roku, to kolejną miał na początku maja, gdy stawka wynosiła 5,87%. W rezultacie rata kredytu na 400 000 zł, na 30 lat, udzielonego w maju 2021 roku, wzrośnie z 2852 zł do 2935 zł - wyliczył Sadowski.
Źródło: Radio ZET/RPP/NBP/Expander/Tavex/XTB
Byłeś świadkiem czegoś niespodziewanego? Masz temat, którym powinniśmy się zająć?
Zgłoś sprawę przez Czerwony telefon Radia ZET